Quitar parcelas antes: calcule o desconto pela lei
Quitar parcelas antes? Calcule o valor justo pela taxa do contrato, como manda a Resolução CMN 5.004, ache a taxa se perdeu o contrato e veja quando não vale.
Quitar parcelas antes do vencimento dá direito a desconto por lei, mas o tamanho certo do desconto não é o que o credor quiser oferecer: é a soma de cada parcela trazida a valor presente pela taxa de juros do contrato. Com três números (taxa mensal, parcelas que faltam e valor de cada uma) dá para saber em dois minutos se a proposta de "quitação com desconto" é justa. Este texto mostra a regra, a conta em planilha e em Python, como achar a taxa quando o contrato sumiu e quando quitar não é o melhor uso do dinheiro. É explicação do mecanismo, não análise do seu contrato.
O que a lei e o Banco Central garantem
- Código de Defesa do Consumidor, art. 52, § 2º: "É assegurado ao consumidor a liquidação antecipada do débito, total ou parcialmente, mediante redução proporcional dos juros e demais acréscimos" (texto atualizado no portal da Câmara). Vale para crediário de loja, financiamento, empréstimo e cartão parcelado com juros.
- Resolução CMN nº 5.004/2022, art. 7º: bancos e financeiras devem usar a taxa de juros remuneratórios pactuada no contrato para calcular o valor presente na liquidação antecipada de operações prefixadas de pessoas físicas, empresários individuais, micro e pequenas empresas. O art. 6º obriga a instituição a dar, em tempo, as informações e os meios para antecipar. A norma está em vigor, segundo a página do normativo no Banco Central.
- Resolução CMN nº 3.516/2007, art. 1º: proíbe tarifa de liquidação antecipada nesses mesmos contratos, firmados desde dezembro de 2007 (texto consolidado). Os artigos que tratavam da taxa foram revogados em 2022, quando a regra passou para a 5.004.
Resultado prático: num contrato prefixado com banco ou financeira, o desconto é uma conta fechada, não uma negociação. Num crediário próprio de loja, que não é instituição financeira, vale o CDC; a redução precisa ser proporcional, e usar a taxa do contrato continua sendo a referência mais defensável.
A conta: valor presente de cada parcela
Uma parcela de valor P que vence daqui a n meses vale hoje P ÷ (1 + i)^n, com i sendo a taxa mensal do contrato. O valor justo para quitar é a soma disso para todas as parcelas que faltam. Com 12 parcelas mensais de R$ 500 a 2,5% ao mês, a primeira vale R$ 487,80 hoje e a última, R$ 371,78. O gráfico mostra
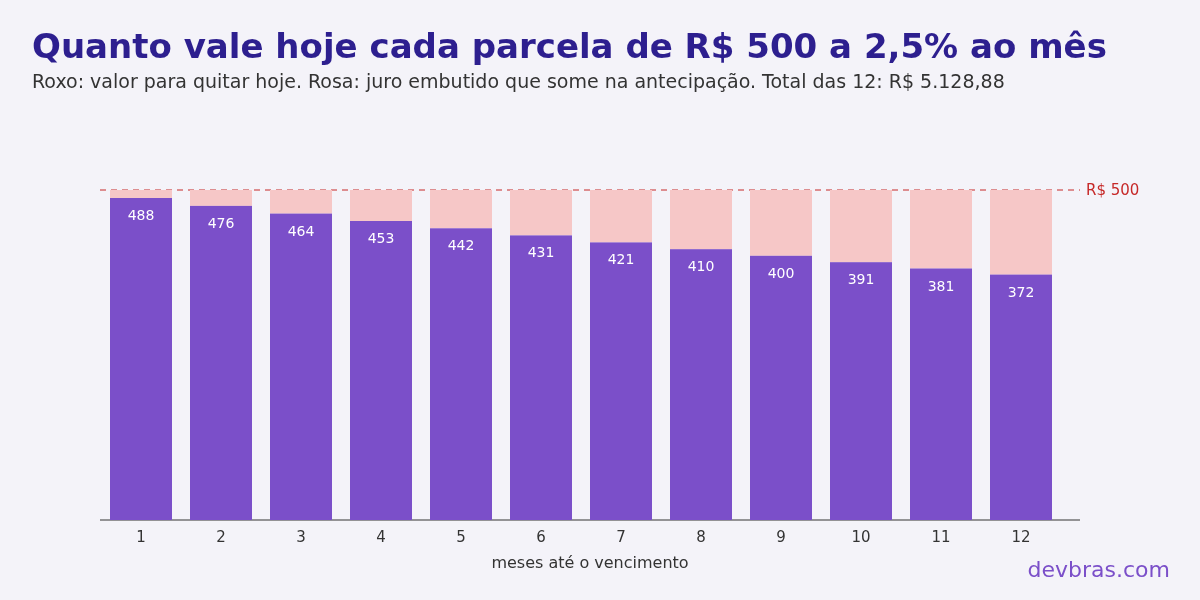 parcela por parcela:
Na planilha em português (Excel, LibreOffice ou Google Planilhas), a função é VP: =VP(2,5%;12;-500) devolve R$ 5.128,88, contra R$ 6.000 da soma do carnê. Se a loja oferece quitar por R$ 5.600 "com desconto", está cobrando R$ 471,12 de juros que ainda não correram.
Para conferir mais de um cenário, este script em Python 3 faz a mesma conta, sem biblioteca externa:
# quitacao.py: valor justo para quitar parcelas e taxa implícita de um carnê
def vp(taxa, parcelas):
    """parcelas: lista de (meses_ate_vencer, valor)"""
    return sum(v / (1 + taxa) ** n for n, v in parcelas)

def taxa_implicita(principal, pmt, n):
    """Taxa mensal que faz n parcelas de pmt valerem o principal (bisseção)."""
    lo, hi = 0.0, 1.0
    for _ in range(200):
        mid = (lo + hi) / 2
        if vp(mid, [(k, pmt) for k in range(1, n + 1)]) > principal:
            lo = mid
        else:
            hi = mid
    return mid

def brl(x):
    return f"R$ {x:,.2f}".replace(",", "X").replace(".", ",").replace("X", ".")

restantes = [(k, 500.0) for k in range(1, 13)]
for t in (0.008, 0.025, 0.04):
    print(f"{t:.1%} a.m.: quitar 12 x R$ 500 custa {brl(vp(t, restantes))}")

oferta = 5600.0
justo = vp(0.025, restantes)
print(f"Oferta {brl(oferta)} - justo {brl(justo)} = {brl(oferta - justo)} a mais")

ultimas = vp(0.025, restantes[6:]); primeiras = vp(0.025, restantes[:6])
print(f"Antecipar as 6 últimas: {brl(ultimas)}; as 6 primeiras: {brl(primeiras)}")

i = taxa_implicita(4000, 390, 12)
print(f"Taxa implícita: {i:.4%} a.m. = {(1 + i) ** 12 - 1:.2%} a.a.")

a = 0.35
print(f"35% a.a. = {(1 + a) ** (1 / 12) - 1:.4%} a.m.")
Saída:
0.8% a.m.: quitar 12 x R$ 500 custa R$ 5.699,31
2.5% a.m.: quitar 12 x R$ 500 custa R$ 5.128,88
4.0% a.m.: quitar 12 x R$ 500 custa R$ 4.692,54
Oferta R$ 5.600,00 - justo R$ 5.128,88 = R$ 471,12 a mais
Antecipar as 6 últimas: R$ 2.374,82; as 6 primeiras: R$ 2.754,06
Taxa implícita: 2.5022% a.m. = 34.52% a.a.
35% a.a. = 2.5324% a.m.
O mesmo carnê de R$ 6.000 vale R$ 5.699 a 0,8% ao mês e R$ 4.693 a 4%. É por isso que "10% de desconto" não diz nada sozinho: pode ser generoso num contrato barato e caro num contrato de taxa alta.
Que taxa usar, e como achá-la
Taxa de juros, não CET
O contrato traz a taxa de juros mensal e anual e o CET (Custo Efetivo Total). O CET soma IOF, tarifas e seguros cobrados na contratação, que não "correm" com o tempo. A regra do Banco Central fala em taxa de juros remuneratórios, então use a taxa de juros. Se o contrato só mostra a taxa anual, converta: (1 + taxa anual)^(1/12) − 1. Os 35% ao ano do exemplo viram 2,5324% ao mês, não 35 ÷ 12 = 2,92%.
Contrato perdido
Se você sabe quanto foi financiado e o valor das parcelas, dá para achar a taxa implícita. No exemplo, uma compra de R$ 4.000 em 12 de R$ 390 embute 2,50% ao mês, ou 34,52% ao ano. Na planilha, =TAXA(12;-390;4000) faz a mesma busca; a Calculadora do Cidadão do Banco Central também calcula a taxa a partir do valor financiado, do número de parcelas e da prestação. Se a compra teve IOF ou seguro embutidos no valor financiado, a taxa implícita sai um pouco acima da contratada; peça a cópia do contrato ao credor.
Sem o valor todo: antecipe as últimas parcelas
Na quitação parcial, as parcelas mais distantes são as que têm mais juro embutido. Com os mesmos R$ 500 a 2,5%, eliminar as seis últimas custa R$ 2.374,82; eliminar as seis próximas custa R$ 2.754,06. São R$ 379,24 de diferença para tirar os mesmos R$ 3.000 de dívida. Se o app do banco oferece "antecipar parcelas", confira de qual ponta do contrato ele tira as parcelas antes de confirmar.
Em financiamento de imóvel e de veículo, a antecipação costuma se chamar amortização extraordinária e o banco pergunta se o valor reduz o prazo ou a prestação. Reduzir o prazo corta mais juros no total; reduzir a prestação alivia o mês. Peça a nova tabela de amortização nos dois cenários antes de escolher.
Quando quitar não é a melhor escolha
- Existe dívida mais cara. Rotativo do cartão e cheque especial costumam ter taxas muito acima de um crediário. As taxas médias de cada instituição e modalidade são publicadas pelo Banco Central em taxas de juros de operações de crédito. Pague primeiro a de juro maior.
- O dinheiro rende perto da taxa. Num contrato de 0,8% ao mês, quitar com a reserva que rende algo parecido, depois do imposto, economiza pouco e tira liquidez. Para comparar com o CDI ou a Selic do período, as séries oficiais podem ser baixadas pelo código, como mostra o post sobre séries do Banco Central.
- A quitação zera a reserva. O primeiro imprevisto pago no rotativo anula o desconto.
Feche por escrito e registre
Peça o valor de quitação por escrito, com data de validade e a taxa usada (o valor muda a cada dia). Se o número vier acima da sua conta, peça a memória de cálculo citando o art. 7º da Resolução CMN 5.004/2022; se não houver acordo, registre reclamação no consumidor.gov.br ou no Procon. Depois de pagar, guarde o comprovante e o termo de quitação; eles também servem para atualizar a dívida na declaração do Imposto de Renda, se ela estava lá.
Para não perder o controle das parcelas que ainda correm e de quanto cada uma custa, vale anotar dívidas e quitações no mesmo lugar dos gastos do mês. O Clarus, app de finanças pessoais da DevBras que também gera o relatório para o IR, serve para isso; o hábito de registrar vem antes da ferramenta, como discute o texto sobre controle financeiro que dura. E para arquivar recibos e comprovantes de forma que você ache depois, veja como guardar o recibo da declaração.
Contrato com cláusula estranha, taxa pós-fixada, cobrança de tarifa pela antecipação ou recusa do credor em informar o cálculo são casos para o Procon ou para um advogado. A conta acima é o ponto de partida dessa conversa.
Referência: https://www.mpsc.mp.br/calculadora-de-antecipacao-atualizada