Cota de FII: o teste de encaixe antes de comprar
Cota de FII além do gráfico: dados oficiais da CVM, quatro testes de encaixe com script Python, a conta da quarta cota do mesmo risco e o IR na venda.
Em setembro de 2026, o Kinea Rendimentos Imobiliários (KNCR11) tinha 593.709 cotistas, e o Pátria Log (HGLG11), 613.837. Os dois números estão no informe mensal que os administradores entregam à CVM. Cada um desses cotistas, em algum momento, olhou uma página de fundo e decidiu comprar. Nenhuma dessas páginas sabia quanto cada pessoa já tinha em fundos imobiliários, de que gestores, ou quando ia precisar do dinheiro.
A página da cota descreve o fundo: gráfico, rendimentos pagos, vacância, imóveis ou CRIs da carteira. Tudo isso é passado ou fotografia, e é útil. A outra metade da decisão é o encaixe na sua carteira, e essa metade a página não tem como mostrar.
Este texto é educativo e não recomenda compra nem venda de nenhum ativo. Os fundos citados aparecem só como exemplo de onde ficam os dados.
O que vem de fonte oficial e o que vem da vitrine
Todo FII entrega à CVM um informe mensal com patrimônio, número de cotistas, valor patrimonial da cota, taxa de administração e o percentual de rendimento do mês. Os arquivos ficam nos dados abertos do informe mensal de FII. Relatórios gerenciais, fatos relevantes e comunicados de rendimento ficam no Fundos.NET da B3. O resto da página da corretora é montado em cima disso.
Lendo o informe de setembro de 2026, duas coisas chamam atenção:
- O segmento é declarado pelo próprio administrador. O Pátria Log, um fundo de galpões logísticos com "Log" no nome, aparece como "Multicategoria". O KNCR11, um fundo de CRIs, também. Agrupar a carteira pelo segmento de um site ou de um cadastro pode juntar coisas diferentes e separar coisas iguais. Quem diz o que o fundo tem é o relatório gerencial.
- O rendimento do informe não é o do ranking. A CVM recebe um percentual mensal do administrador. No KNCR11, esse número ficou entre 0,98% e 1,22% ao mês em 2026. O ranking da corretora costuma dividir os últimos 12 meses de rendimento pelo preço de tela. São contas diferentes, e o post sobre como ler as colunas de um ranking de FII mostra onde cada uma engana.
Esses dados ajudam a entender o fundo. Para saber se ele cabe na sua carteira, você precisa de outros quatro números, e todos eles saem da sua própria carteira.
Os quatro testes de encaixe
Peso
Quanto a posição nova vai representar do total investido, e quanto o grupo inteiro de FIIs vai representar. O teto se define antes de abrir a página do fundo. Depois que você gostou do fundo, qualquer teto vira justificativa.
Risco repetido
Siglas diferentes podem carregar o mesmo risco. Em fundos de CRI, o risco está nos devedores, e a mesma incorporadora pode aparecer em três fundos. Em fundos de tijolo, está no inquilino e na região. Em todos, está também no gestor. O relatório gerencial lista os maiores devedores ou inquilinos, e uma planilha com esses nomes mostra as repetições em minutos.
Prazo
Cota de FII é negociada em bolsa e oscila. Ela pode estar 20% abaixo do preço de compra justamente no mês em que você precisar vender. Dinheiro com data marcada nos próximos anos, e a reserva de emergência, ficam fora.
Tese e saída
Uma frase dizendo por que você tem o fundo e outra dizendo o que faria você vender. Por exemplo: "vendo se a inadimplência dos CRIs passar de 5% em dois relatórios seguidos". Sem a segunda frase, cada queda vira pânico ou teimosia.
A quarta cota do mesmo risco, em números
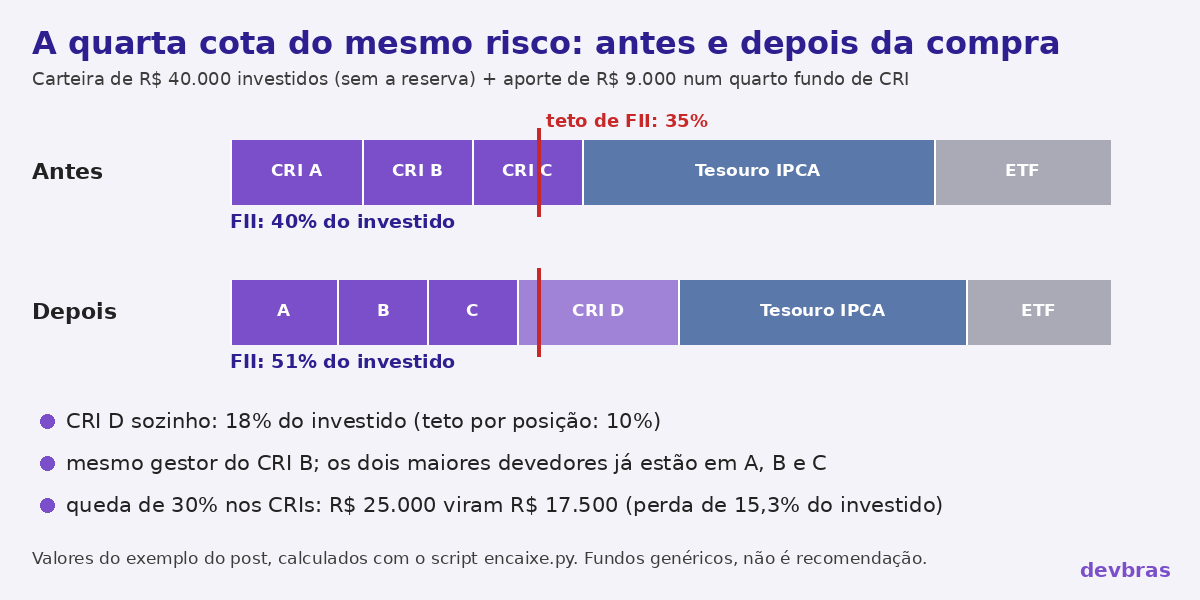
Uma carteira com R$ 40.000 investidos, sem contar a reserva de emergência, que fica num título de liquidez diária. Ela tem R$ 16.000 em Tesouro IPCA, R$ 8.000 num ETF de índice e R$ 16.000 em três fundos de CRI de gestoras diferentes. A dona da carteira quer pôr R$ 9.000 de um aporte novo num quarto fundo de CRI, porque a página mostra rendimento estável há três anos. Antes, ela tinha definido um teto de 35% para FII e de 10% por posição.
O script abaixo faz os quatro cálculos. Os fundos e devedores têm nomes genéricos, mas a estrutura é a mesma de uma planilha real montada com os relatórios gerenciais:
"""Teste de encaixe de uma compra de FII na carteira (valores em reais)."""
carteira = {  # nome: (valor, segmento, gestor, devedores)
    "Tesouro IPCA 2035": (16000, "renda fixa", None, []),
    "ETF de índice":     (8000,  "ações", None, []),
    "FII CRI A":         (6000,  "FII recebíveis", "Gestora X", ["Incorporadora 1", "Loteadora 2"]),
    "FII CRI B":         (5000,  "FII recebíveis", "Gestora Y", ["Incorporadora 1", "Shopping 3"]),
    "FII CRI C":         (5000,  "FII recebíveis", "Gestora Z", ["Loteadora 2"]),
}
compra = ("FII CRI D", 9000, "FII recebíveis", "Gestora Y", ["Incorporadora 1", "Loteadora 2"])
TETO_FII, TETO_POSICAO, QUEDA = 0.35, 0.10, 0.30

def pesos(c):
    total = sum(v for v, *_ in c.values())
    seg = {}
    for v, s, *_ in c.values():
        seg[s] = seg.get(s, 0) + v
    return total, {s: v / total for s, v in seg.items()}

total, antes = pesos(carteira)
nome, valor, seg, gestor, devedores = compra
depois_c = dict(carteira); depois_c[nome] = (valor, seg, gestor, devedores)
total2, depois = pesos(depois_c)
fii = lambda p: sum(x for s, x in p.items() if s.startswith("FII"))
print(f"total investido: {total:_.0f} -> {total2:_.0f}".replace("_", "."))
print(f"FII antes: {fii(antes):.0%}  depois: {fii(depois):.0%}  (teto {TETO_FII:.0%})")
print(f"{nome} sozinho: {valor / total2:.0%}  (teto por posição {TETO_POSICAO:.0%})")
mesmo_gestor = [n for n, (_, _, g, _) in carteira.items() if g == gestor]
print("mesmo gestor:", mesmo_gestor or "nenhum")
for d in devedores:
    print(f"devedor {d}: já aparece em", [n for n, (*_, ds) in carteira.items() if d in ds])
exposto = sum(v for v, s, *_ in depois_c.values() if s == seg)
r = lambda x: f"{x:_.0f}".replace("_", ".")
print(f"queda de {QUEDA:.0%} em '{seg}': {r(exposto)} -> {r(exposto * (1 - QUEDA))}, "
      f"perda {r(exposto * QUEDA)} = {exposto * QUEDA / total2:.1%} do investido")
A saída, rodada com Python 3.13:
total investido: 40.000 -> 49.000
FII antes: 40%  depois: 51%  (teto 35%)
FII CRI D sozinho: 18%  (teto por posição 10%)
mesmo gestor: ['FII CRI B']
devedor Incorporadora 1: já aparece em ['FII CRI A', 'FII CRI B']
devedor Loteadora 2: já aparece em ['FII CRI A', 'FII CRI C']
queda de 30% em 'FII recebíveis': 25.000 -> 17.500, perda 7.500 = 15.3% do investido
A carteira já estava acima do teto antes da compra, e com ela passaria da metade do investido num único tipo de risco. O fundo novo tem o mesmo gestor de um que ela já tem, e os dois maiores devedores dele já aparecem em outros fundos da carteira. Se o segmento de CRI cair 30%, que é o tipo de queda que pega todos os fundos pelo mesmo motivo, a perda é de R$ 7.500, ou 15,3% de tudo o que ela investiu.
Nada na página do quarto fundo estava errado, e ele pode ser um bom fundo. O problema é que ele não cabe nessa carteira. A tese que faria sentido ali seria outra, algo como "quero renda de aluguel de imóvel físico, de um gestor que ainda não tenho, até 10% do investido". Com essa frase escrita, ela tem um filtro para a próxima página que abrir.
O imposto não muda o encaixe, mas muda a saída
Pela Lei 11.033/2004 (art. 3º, com a redação da Lei 14.754/2023), o rendimento distribuído por FII é isento para pessoa física quando o fundo tem pelo menos 100 cotistas, as cotas são negociadas só em bolsa ou balcão organizado e o investidor tem menos de 10% das cotas e dos rendimentos do fundo. Já o lucro na venda da cota é tributado: o imposto é calculado e pago por você, em DARF, até o último dia útil do mês seguinte à venda. Ou seja, a mesma venda que o gatilho de saída manda fazer pode gerar imposto, e convém saber disso antes de comprar.
Para acompanhar peso, rendimentos e vendas sem planilha, um app de finanças pessoais como o Clarus registra carteiras, proventos e operações e gera os relatórios para o IR, o que ajuda a ter o valor de cada posição à mão antes de cada aporte. Sobre o rendimento em si, o post sobre rendimento de FII que não é promessa mostra por que o histórico não garante o próximo pagamento. O roteiro para ler a lâmina de um fundo de investimento faz a mesma leitura para fundos abertos.
Referência: https://investidor10.com.br/fiis/tgar11/