Fundo de investimento: como ler a lâmina e os números
Fundo de investimento lido pela lâmina e pelos dados da CVM: um fundo de BDR real contra CDI e dólar, custo total, prazo de resgate e o IR de fundo de ações.
Quem abriu a página de um fundo de BDR no começo de 2025 viu a melhor vitrine possível. Em 2024, o Western Asset FIF Ações BDR Nível I (CNPJ 19.831.126/0001-36), um dos maiores da categoria, com R$ 1,15 bilhão e mais de 36 mil cotistas, subiu 60,4%. Quem entrou pelo gráfico viu o fundo cair 2,3% em 2025 e somar 1,6% nos 12 meses até 28/10/2026. No mesmo período de 12 meses, o CDI rendeu 14,3%.
Nada disso estava escondido. Esses números saem dos dados abertos da CVM, que qualquer pessoa pode baixar, e não de uma análise de corretora. O fundo não fez nada de errado: ele faz o que diz, que é comprar BDRs de empresas estrangeiras sem proteção cambial. O que muda é a ordem em que a página mostra as coisas. Ela abre com a rentabilidade recente, e o resto vem depois.
Este texto é educativo, usa um fundo real só como exemplo de leitura e não é recomendação de compra nem de venda.
Ano a ano, com o CDI e o dólar do lado
A rentabilidade de 12 meses é uma foto. A sequência de anos mostra o comportamento do fundo. Com as cotas do informe diário da CVM e as séries do CDI e do dólar (PTAX) do Banco Central, o quadro fica assim:
- 2021: fundo +29,0%, CDI +4,4%, dólar +7,4%
- 2022: fundo -37,3%, CDI +12,4%, dólar -6,5%
- 2023: fundo +32,5%, CDI +13,0%, dólar -7,2%
- 2024: fundo +60,4%, CDI +10,9%, dólar +27,9%
- 2025: fundo -2,3%, CDI +14,3%, dólar -11,1%
- 2026 até 28/10: fundo +3,6%, CDI +11,6%, dólar -2,9%
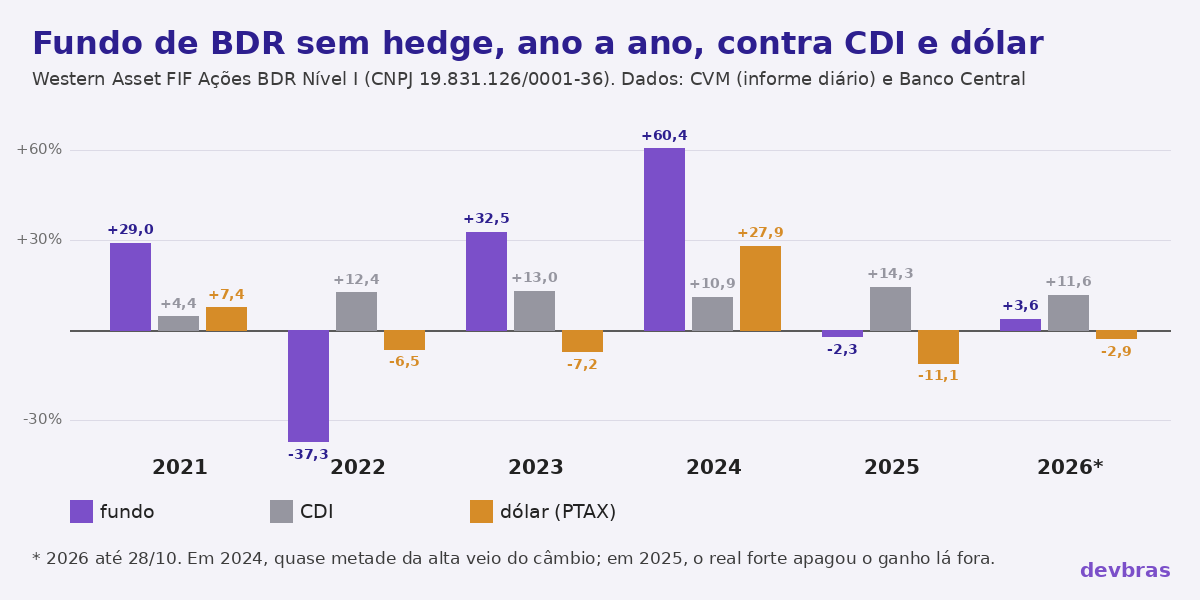
Duas coisas aparecem aqui que a página não mostra. A primeira é a amplitude. O mesmo fundo que fez +60% num ano fez -37% em outro, e quem aplicou R$ 10.000 no fim de 2021 tinha R$ 6.270 um ano depois. A segunda é o câmbio. Em 2024, quase metade da alta veio do dólar, que subiu 27,9%. Em 2025, as ações lá fora subiram, mas o real se valorizou 11% e levou o ganho embora. Um fundo de BDR sem hedge é, ao mesmo tempo, uma aposta em ações estrangeiras e em dólar. A página mostra uma linha só.
Onde ficam os dados que a página resume
Desde a Resolução CVM 175, fundo e classe de cotas são coisas separadas, e cada classe pode ter CNPJ, documentos e números próprios. Para ler um fundo direito, você precisa de três fontes, todas públicas:
- Lâmina: o resumo padronizado, com política, taxas, prazos, risco, rentabilidade por ano e uma simulação de despesas. Fica no site do administrador e nos dados abertos da lâmina na CVM.
- Regulamento e anexo da classe: o contrato, com o que o gestor pode e não pode fazer.
- Informe diário: a cota, o patrimônio e o número de cotistas de cada dia útil, nos dados abertos do informe diário. O cadastro de fundos traz a classificação (Ações, Renda Fixa, Multimercado...) e o público-alvo.
Na tela da corretora, a curva de rentabilidade é o informe diário desenhado, quase sempre na janela de tempo que a plataforma escolheu.
Uma lâmina real, campo por campo
No arquivo de lâminas de setembro de 2026, o fundo grande não tem linha própria. Ele aparece como fundo investido por outra classe, o Western Asset Ágora FIF Classe de Investimento em Cotas de Ações (CNPJ 39.816.705/0001-17). Esse é um caso comum: você compra um fundo que só compra cotas de outro, e os custos dos dois se somam. Os campos que mais importam nessa lâmina, de 30/09/2026:
- Taxa de administração: 0% no próprio fundo, com a observação de que a taxa de administração total máxima, somando o fundo investido, "poderá alcançar 1,50% aa". O número que conta é o total, não o zero.
- Despesas nos últimos 12 meses: 0,33% do patrimônio, de outubro de 2025 a setembro de 2026.
- Resgate: a cota usada é a do fechamento de D+1, e o pagamento sai em 3 dias úteis. Um pedido numa segunda-feira só vira dinheiro na conta perto do fim da semana, pelo valor de uma cota que você não conhece no momento do pedido.
- Índice de referência: Ibovespa. Nos cinco anos da lâmina, o fundo rendeu 32,50% e o Ibovespa, 77,77%, com dois anos de perda. Repare que um fundo de ações estrangeiras usa um índice da bolsa brasileira como régua. É o que a lâmina declara, e essa escolha também diz alguma coisa.
- Simulação de despesas: para R$ 1.000 aplicados com rentabilidade bruta hipotética de 10% ao ano, R$ 12,65 de despesas em 3 anos e R$ 23,34 em 5. Fazendo a conta, 1.000 × (1,10 elevado a 5 − 1) dá R$ 610,51 de ganho bruto, e tirando os R$ 23,34 sobram os R$ 587,17 que a lâmina mostra.
Cada um desses campos responde a uma pergunta que a curva não responde: quanto custa, em quanto tempo o dinheiro volta e contra o que o gestor se mede.
O roteiro, na ordem certa
- Política em uma frase. "Este fundo compra BDRs de empresas estrangeiras sem proteção cambial." Se você não consegue escrever a frase, ainda não leu o fundo.
- Custo total. Taxa de administração máxima somando os fundos investidos, taxa de performance (e sobre qual índice ela é cobrada), taxa de saída e despesas dos últimos 12 meses.
- Prazo do dinheiro. Conversão da cota mais pagamento. Somados, dizem quantos dias você fica sem acesso ao dinheiro e exposto à variação da cota.
- Pior ano. Ache o pior ano na lâmina ou no informe diário e aplique ao seu valor. Neste caso, -37,3%. Se você teria resgatado no meio da queda, o fundo não serve para você, por melhor que seja.
- Comparação com a alternativa simples. Para dinheiro de curto prazo, o CDI. Para ações no exterior, um ETF de índice com taxa baixa. Um fundo caro precisa ganhar das duas coisas depois dos custos, e por vários anos.
- A frase de risco. "Este fundo perde quando as ações lá fora caem ou quando o real se valoriza, e eu fico alguns dias úteis sem o dinheiro."
Os passos 4 e 5 você pode conferir sozinho. O script abaixo, testado com Python 3.13, lê os arquivos do informe diário baixados da CVM e calcula a rentabilidade de cada ano e dos últimos 12 meses de qualquer CNPJ:
"""Uso: python3 cotas_cvm.py 19.831.126/0001-36 inf_diario_fi_*.zip"""
import sys, zipfile, io, re
cnpj, arquivos = sys.argv[1], sys.argv[2:]
cotas = {}
for arq in arquivos:
    with zipfile.ZipFile(arq) as z:
        for nome in z.namelist():
            with z.open(nome) as f:
                for linha in io.TextIOWrapper(f, encoding="latin1"):
                    if cnpj not in linha:
                        continue
                    c = linha.rstrip("\n").split(";")
                    i = next(k for k, v in enumerate(c) if re.fullmatch(r"\d{4}-\d\d-\d\d", v))
                    cotas[c[i]] = float(c[i + 2])  # data; VL_TOTAL; VL_QUOTA
datas = sorted(cotas)
ultima = lambda prefixo: max(d for d in datas if d.startswith(prefixo))
anos = sorted({d[:4] for d in datas})
for a, b in zip(anos, anos[1:]):
    ini, fim = ultima(a), ultima(b)
    print(f"{b}: {cotas[fim] / cotas[ini] - 1:+.1%}  ({ini} -> {fim})")
fim = datas[-1]
antes = max(d for d in datas if d <= f"{int(fim[:4]) - 1}{fim[4:]}")
print(f"12 meses: {cotas[fim] / cotas[antes] - 1:+.1%}  ({antes} -> {fim})")
Basta baixar o arquivo de dezembro de cada ano, o do mês atual e o do mesmo mês um ano antes (para os 12 meses). Os anos antigos ficam na pasta HIST, em arquivos anuais. A coluna de data muda de posição entre os arquivos antigos e os novos, e é por isso que o script procura a data em vez de usar um índice fixo.
O imposto também entra na conta
Pela Lei 14.754/2023, um fundo conta como fundo de ações para o IR quando tem pelo menos 67% da carteira em ações, BDRs e ativos parecidos (art. 21). Nesse caso não há come-cotas, e o imposto é retido no resgate, a 15% sobre o ganho (art. 24). Na regra geral dos fundos (art. 17), há come-cotas no último dia útil de maio e de novembro. A classificação no cadastro da CVM ("Ações", no caso do fundo acima) é o primeiro sinal, mas a regra vale pela carteira efetiva.
O imposto retido no resgate é definitivo, mas o fundo ainda precisa ir para a declaração, com o saldo em Bens e Direitos e o rendimento na ficha de exclusivos. Um app de finanças pessoais como o Clarus guarda cada aplicação e resgate e monta o relatório de IR. Com isso, em abril você não precisa caçar o informe de rendimentos de cada administrador.
Depois de ler um fundo assim, a página da corretora fica bem mais simples de usar: ela serve para aplicar, e não para decidir. A mesma leitura vale para FII, como mostram os posts sobre rendimento de FII que não é promessa e sobre ranking de FII.
Referência: https://www.btgpactualdigital.com/fundos-de-investimento/western-asset-fia-bdr